Kredit in der Probezeit, Elternzeit oder befristet: Immobilie finanzieren
Ein neuer Job, ein Baby oder ein befristeter Vertrag heißt nicht automatisch Nein von der Bank. Wir zeigen, was Banken bei einer Immobilienfinanzierung in diesen Lebenslagen prüfen und welches eine Dokument oft über Zusage oder Absage entscheidet.
 Michael Pauker
Investmentberater bei InvestImmo.de
Sie haben gerade den Job gewechselt, besser bezahlt, mit Perspektive. Oder Ihr Kind ist auf der Welt und Sie sind für ein Jahr in Elternzeit. Oder Ihr Vertrag ist befristet, obwohl alle sagen, er wird verlängert. Und genau jetzt passt eine Wohnung, die Sie kaufen und vermieten wollen.
Die Sorge ist berechtigt. Banken schauen bei einer Immobilienfinanzierung genau hin, wie sicher Ihr Einkommen in den nächsten Jahren ist. Eine Probezeit, eine Elternzeit oder eine Befristung sind für sie ein Fragezeichen. Ein Fragezeichen ist aber noch kein Nein.
Hier sehen Sie, was Banken in diesen Lebenslagen prüfen, mit welchen Unterlagen Sie das Fragezeichen kleiner machen und wann es besser ist, ein paar Monate zu warten.
01Was die Bank bei einem Immobilienkredit wissen will
Bei einem Immobilienkredit muss die Bank gründlich prüfen, ob es wahrscheinlich ist, dass Sie den Kredit vertragsgemäß zurückzahlen (§ 505b BGB). Das ist eine Pflicht, keine Gefälligkeit. Sie schaut dafür vor allem auf vier Dinge.
| Prüfpunkt | Was die Bank wissen will | Was in Probezeit, Elternzeit oder Befristung fehlt |
|---|---|---|
| Einkommen | wie hoch und wie dauerhaft | die Dauer ist unsicher |
| Haushaltsrechnung | was nach Rate und Lebenshaltung übrig bleibt | in der Elternzeit fehlt Einkommen |
| Vermögen und Eigenkapital | Reserve für Notfälle und Kaufnebenkosten | meist nichts, das ist neutral |
| Schufa und bestehende Kredite | Zahlungsverhalten und Belastungen | meist nichts, das ist neutral |
Bei einer vermieteten Wohnung kommt ein fünfter Punkt dazu: die Miete. Banken rechnen sie meist nur zu einem Teil als Einkommen an, häufig mit einem Abschlag für Leerstand und Kosten. Sie hilft also, ersetzt aber nicht ein sicheres Gehalt.
02Kredit in der Probezeit
In der Probezeit können Arbeitgeber und Arbeitnehmer mit zwei Wochen Frist kündigen (§ 622 Abs. 3 BGB). Sie dauert höchstens sechs Monate. Danach greift in Betrieben mit mehr als zehn Beschäftigten der allgemeine Kündigungsschutz (§ 1 KSchG). Für die Bank ist das der Unterschied zwischen einem Einkommen, das in zwei Wochen weg sein kann, und einem, das geschützt ist.
Deshalb warten manche Banken das Ende der Probezeit grundsätzlich ab. Viele andere entscheiden im Einzelfall. Die Chancen stehen besser, je mehr der folgenden Punkte auf Sie zutreffen.
- 01Gleiche Branche, gleicher Beruf
Ein Wechsel als Ingenieur von einem Maschinenbauer zum nächsten wirkt anders als ein Neuanfang in einem ganz anderen Feld.
- 02Lange Vorbeschäftigung
Mehrere Jahre unbefristet beim vorherigen Arbeitgeber zeigen, dass Sie in Ihrem Beruf gefragt sind.
- 03Gleiches oder höheres Gehalt
Ein Wechsel mit Gehaltsplus ist für die Bank ein gutes Zeichen, ein Wechsel mit weniger Gehalt nicht.
- 04Probezeit verkürzt oder bald vorbei
Eine schriftliche Bestätigung des Arbeitgebers, dass die Probezeit verkürzt wurde oder in Kürze endet, hilft.
- 05Zweiter Antragsteller mit sicherem Einkommen
Unterschreibt ein Partner mit unbefristetem Vertrag mit, trägt sein Einkommen einen Teil der Prüfung.
- 06Eigenkapital und Reserve
Wer die Kaufnebenkosten selbst zahlt und eine Reserve nachweist, mindert das Risiko für die Bank.
03„Ich bin jetzt gerade in der Probezeit beim neuen Job …“
„Ich bin jetzt gerade in der Probezeit beim neuen Job … bisher war es eher sogar ein Dealbreaker.“
So schilderte es ein Interessent in einem unserer Beratungsgespräche. Der Satz zeigt, wie viele die Probezeit erleben: als Grund, warum es bisher nicht geklappt hat. Die Frage dahinter hören wir in vielen Varianten: „Bekomme ich das als Selbstständiger / in der Probezeit / mit bestehendem Kredit / mit 60?“
Unsere Erfahrung aus solchen Gesprächen: Ehrlichkeit am Anfang spart Zeit. Wer die Probezeit von sich aus nennt und die Unterlagen dazu mitbringt, bekommt schneller eine klare Antwort als jemand, bei dem sie erst in der Prüfung auffällt.
Wenn die Probezeit in zwei oder drei Monaten endet, ist Warten oft der einfachere Weg. Eine gute Wohnung ist selten nur heute zu haben, und eine Finanzierung, die mit wackligem Einkommen gerade so durchgeht, ist auch für Sie selbst ein Risiko. Nutzen Sie die Zeit, um Unterlagen zu sammeln, Angebote zu prüfen und die Rechnung vor und nach Steuern zu machen.
04Befristeter Vertrag und Jobwechsel
Ein befristeter Vertrag endet zu einem festen Datum. Für eine Finanzierung über 20 oder 30 Jahre ist das zunächst ein Widerspruch. Trotzdem finanzieren Banken auch mit Befristung, wenn das Gesamtbild stimmt.
| Lage | Wie Banken oft darauf schauen | Was hilft |
|---|---|---|
| Erste Befristung, kurz im Job | eher kritisch | Übernahmezusage, Partner als Mitantragsteller |
| Mehrfach verlängert, lange beim selben Arbeitgeber | häufig machbar | Nachweis der Verlängerungen, Bestätigung des Arbeitgebers |
| Befristung typisch für den Beruf (Wissenschaft, Projektarbeit) | je nach Bank | lückenloser Lebenslauf, stabile Einkommen über Jahre |
| Jobwechsel ohne Probezeit | meist unkritisch | Arbeitsvertrag und erste Gehaltsabrechnung |
| Beamter auf Probe | meist unkritisch | Ernennungsurkunde; mehr im Ratgeber für Beamte |
| Selbstständig unter drei Jahren | eher kritisch | zwei bis drei Steuerbescheide; mehr im Ratgeber für Selbstständige |
Für Beamte und Selbstständige gibt es eigene Ratgeber: Kapitalanlage-Immobilie für Beamte und Kapitalanlage-Immobilie für Selbstständige.
05Immobilienkredit in der Elternzeit
In der Elternzeit ist der Arbeitsplatz gut geschützt. Ab dem Antrag, frühestens acht Wochen vor Beginn, und während der gesamten Elternzeit darf der Arbeitgeber nur mit behördlicher Zustimmung kündigen (§ 18 BEEG). Das Problem ist das Einkommen. Elterngeld beträgt 65 bis 67 % des früheren Nettos, höchstens 1.800 € im Monat, und es läuft nach einer festen Zeit aus (§ 2 BEEG).
Banken rechnen deshalb nicht mit dem Elterngeld allein. Sie wollen wissen, was nach der Elternzeit kommt: Rückkehr in Vollzeit, in Teilzeit oder gar nicht. Das wichtigste Dokument ist eine Bestätigung des Arbeitgebers über das Rückkehrdatum und das Gehalt danach.
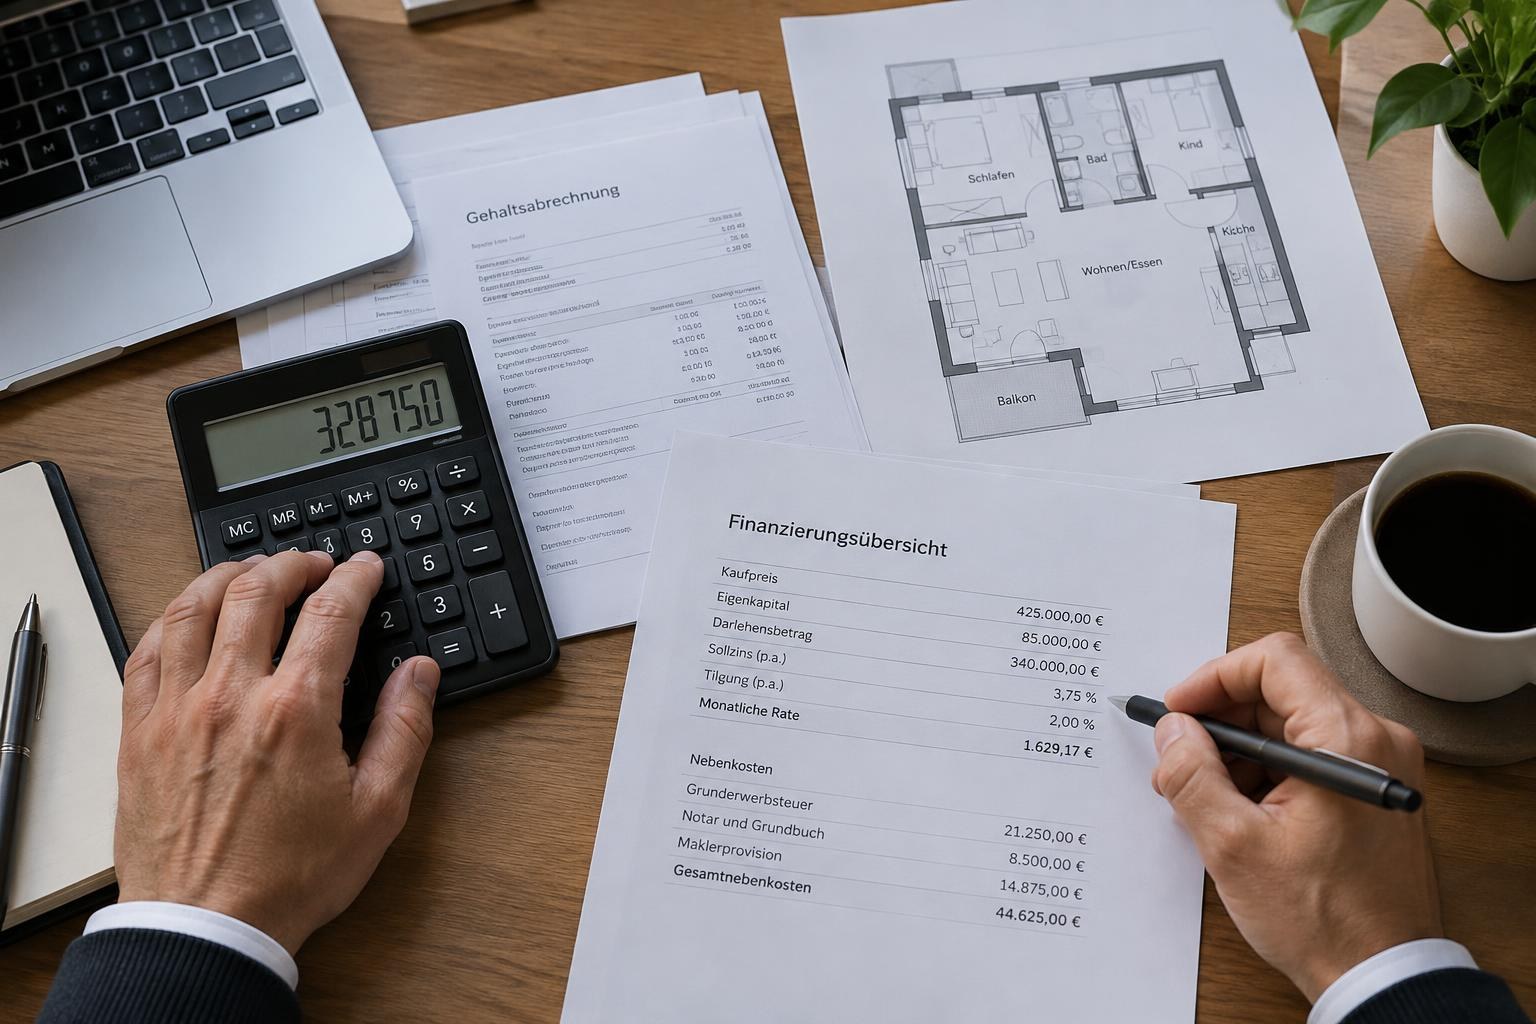
Wie stark das die Haushaltsrechnung verändert, zeigt ein Beispiel. Sarah und Felix, beide Anfang 30, ein Kind, wohnen zur Miete. Sarah ist für zwölf Monate in Elternzeit und bekommt 1.800 € Elterngeld. Felix verdient 2.600 € netto. Sie wollen eine Wohnung für 200.000 € kaufen und vermieten, finanziert mit 110 %. Die Namen sind ausgedacht, die Zahlen ein Rechenbeispiel.
| A: mit Elterngeld | B: nach Rückkehr in Teilzeit | C: Rückkehr unklar | |
|---|---|---|---|
| Nettoeinkommen Felix | 2.600 € | 2.600 € | 2.600 € |
| Sarah: Elterngeld bzw. Teilzeitgehalt | 1.800 € | 2.000 € | 0 € |
| Kindergeld | 259 € | 259 € | 259 € |
| Miete der neuen Wohnung, zu 75 % angerechnet | 525 € | 525 € | 525 € |
| Einnahmen | 5.184 € | 5.384 € | 3.384 € |
| eigene Warmmiete | −1.300 € | −1.300 € | −1.300 € |
| Lebenshaltung (Pauschalen für zwei Erwachsene und ein Kind) | −1.900 € | −1.900 € | −1.900 € |
| Rate (220.000 € zu 4,1 % Zins, 1,5 % Tilgung) | −1.027 € | −1.027 € | −1.027 € |
| Rücklage für die Wohnung | −60 € | −60 € | −60 € |
| Überschuss | +897 € | +1.097 € | −903 € |
Rechnet die Bank wie in Fall A oder B, sieht die Finanzierung tragfähig aus. Fehlt die Bestätigung der Rückkehr, rechnet sie im ungünstigsten Fall wie in Fall C. Dann fehlen 903 € im Monat, und die Antwort ist ein Nein. Der Unterschied liegt nicht in Ihrem Leben, sondern in einem Blatt Papier vom Arbeitgeber.
Manche Banken finanzieren in der Elternzeit grundsätzlich nur mit dieser Bestätigung, andere warten die Rückkehr und die erste Gehaltsabrechnung ab. Bei einer Kapitalanlage kommt dazu: Die Wohnung kostet in den ersten Jahren oft etwas Geld im Monat, auch nach Steuern. Planen Sie das in eine Phase mit weniger Einkommen bewusst ein.
06Unterlagen nach Lebenslage
Die Grundunterlagen sind immer gleich: Ausweis, Gehaltsabrechnungen der letzten Monate, Kontoauszüge, Eigenkapitalnachweis, Selbstauskunft und die Unterlagen zur Wohnung. Je nach Lebenslage kommt etwas dazu.
| Lebenslage | Zusätzliche Unterlagen |
|---|---|
| Probezeit | Arbeitsvertrag, Arbeitszeugnis und letzte Abrechnungen des vorherigen Arbeitgebers, ggf. Bestätigung über Verkürzung oder Ende der Probezeit |
| Befristung | alle Verlängerungen, Bestätigung des Arbeitgebers über Übernahme oder Verlängerungsabsicht |
| Elternzeit | Elterngeldbescheid, Bestätigung des Arbeitgebers über Rückkehrdatum, Stundenumfang und Gehalt danach, Geburtsurkunde für das Kindergeld |
| Jobwechsel | neuer Arbeitsvertrag, erste Gehaltsabrechnung |
| Vermietete Wohnung | Mietvertrag oder Mieterliste, Exposé, Teilungserklärung, Wirtschaftsplan der Eigentümergemeinschaft |
Wie Sie generell mit wenig Eigenkapital finanzieren und was eine 110-%-Finanzierung kostet, erklärt der Ratgeber Ohne Eigenkapital Immobilien kaufen.
- Sie in derselben Branche mit mehr Gehalt gewechselt haben
- der Arbeitgeber die Rückkehr aus der Elternzeit schriftlich bestätigt
- ein Partner mit unbefristetem Einkommen mitunterschreibt
- die Probezeit in wenigen Wochen endet
- die Rückkehr aus der Elternzeit noch offen ist
- die Haushaltsrechnung nur knapp aufgeht
07Risiken und Grenzen
Die Bank prüft, ob Sie den Kredit tragen können. Ob Sie ihn tragen wollen, entscheiden Sie. Eine Phase mit unsicherem oder geringerem Einkommen ist ein schlechter Zeitpunkt, um knapp zu kalkulieren. Rechnen Sie mit einer Reserve von mehreren Monatsraten, bevor Sie unterschreiben.
Bei einer vermieteten Wohnung kommen die bekannten Risiken dazu: Leerstand, Mietausfall, Reparaturen und Hausgeld, das steigen kann. Und nach Ablauf der Zinsbindung kann die Rate höher sein als heute. Wer in der Elternzeit kauft, sollte prüfen, ob die Rechnung auch mit Teilzeit statt Vollzeit nach der Rückkehr trägt.
Wie Banken Probezeit, Elterngeld, Befristung und Mieteinnahmen anrechnen, ist von Bank zu Bank verschieden. Dieser Ratgeber beschreibt typische Sichtweisen, keine Zusage einer bestimmten Bank.
FAQHäufige Fragen
Bekomme ich in der Probezeit einen Immobilienkredit?
Bei manchen Banken ja, bei anderen erst nach der Probezeit. Gute Chancen haben Sie, wenn Sie in derselben Branche gewechselt haben, vorher lange unbefristet beschäftigt waren und nicht weniger verdienen. Ein Mitantragsteller mit sicherem Einkommen und Eigenkapital helfen zusätzlich.
Wie lange dauert die Probezeit höchstens?
Höchstens sechs Monate (§ 622 Abs. 3 BGB). In dieser Zeit kann mit zwei Wochen Frist gekündigt werden. Danach greift in Betrieben mit mehr als zehn Beschäftigten der Kündigungsschutz.
Zählt Elterngeld als Einkommen für die Baufinanzierung?
Nur befristet. Banken wollen wissen, was nach der Elternzeit kommt. Meist verlangen sie eine Bestätigung des Arbeitgebers über das Rückkehrdatum und das Gehalt danach. Ohne sie rechnen manche Banken nur mit dem Einkommen des Partners.
Kann man in der Elternzeit eine Immobilie kaufen?
Ja, wenn die Haushaltsrechnung trägt und die Bank die Rückkehr belegt sieht. Planen Sie zusätzlich eine Reserve ein, weil das Haushaltseinkommen in dieser Phase niedriger ist.
Bekomme ich mit einem befristeten Arbeitsvertrag einen Kredit für eine Wohnung?
Häufig ja, wenn der Vertrag schon mehrfach verlängert wurde, Sie lange beim selben Arbeitgeber sind oder eine Übernahme in Aussicht steht. Bei einer ersten, kurzen Befristung sind Banken zurückhaltender.
Hilft die Miete der Kapitalanlage bei der Kreditprüfung?
Ja, aber meist nur zum Teil. Viele Banken rechnen die Kaltmiete mit einem Abschlag an, etwa 70 bis 80 %. Sie verbessert die Haushaltsrechnung, ersetzt aber kein sicheres Einkommen.
Muss ich der Bank die Probezeit oder Elternzeit sagen?
Ja. Sie steht ohnehin im Arbeitsvertrag und in den Gehaltsabrechnungen. Wer sie offen angibt und die passenden Unterlagen mitbringt, bekommt schneller eine verlässliche Antwort.
Weiterlesen
Quellen
- § 505b BGB (Kreditwürdigkeitsprüfung), § 622 Abs. 3 BGB (Probezeit), § 1 KSchG, §§ 2, 18 BEEG, gesetze-im-internet.de, abgerufen am 14.10.2026
- Kindergeld 2026: 259 € je Kind (Steuerfortentwicklungsgesetz, BGBl. 2024 I Nr. 449)
- Bauzinsen: Dr. Klein, Sollzins 4,06 % für zehn Jahre am 07.10.2026; Baufi24, Zinskommentar Oktober 2026, abgerufen am 14.10.2026
- Keyword-Daten: Semrush, Datenbank Deutschland, Stand 14.10.2026
Schreibt über Finanzierung und Kalkulation, Steuern und Pflegeimmobilien.
Michael verbindet seine Erfahrung als Banker und ehemaliger Portfolio Manager im Family Office mit der Praxis als eigener Immobilieninvestor. Er schreibt über belastbare Kalkulationen, Finanzierung, Risiken und strategischen Portfolioaufbau.
Dieser Ratgeber ist eine allgemeine Information und ersetzt keine Finanzierungs- oder Rechtsberatung. Ob und zu welchen Bedingungen eine Bank finanziert, entscheidet sie im Einzelfall.