Kommunale Wärmeplanung für Immobilienanleger
Wärmepläne lesen, Anschlussangebote bewerten und Heizungsrisiken kalkulieren
 Kevin Celentano
Investmentberater bei InvestImmo.de
01Kommunale Wärmeplanung: Entscheidungen für Ihre Kapitalanlage
Eine farbige Fläche auf der kommunalen Karte ersetzt weder ein Anschlussangebot noch eine Investitionsrechnung. Wenn die Heizung Ihrer vermieteten Immobilie altert, sollten Sie deshalb drei Fragen getrennt beantworten: Was plant die Kommune, welche Regeln gelten für das Gebäude und welche Kosten bleiben bei Ihnen?
02Fristen und rechtliche Bedeutung
Das seit dem 1. Januar 2024 geltende Wärmeplanungsgesetz verpflichtet die Länder, die Erstellung kommunaler Wärmepläne sicherzustellen. Maßgeblich ist die Einwohnerzahl am 1. Januar 2024. § 4 WPG.
| Gemeindegebiet | Gesetzliche Frist |
|---|---|
| Mehr als 100.000 Einwohner | 30. Juni 2026 |
| Höchstens 100.000 Einwohner | 30. Juni 2028 |
| Weniger als 10.000 Einwohner | Vereinfachtes Verfahren nach Landesrecht möglich |
Am 29. Oktober 2026 ist die Großstadtfrist bereits abgelaufen. Daraus folgt aber nicht, dass Ihre Stadt tatsächlich einen fertigen Plan veröffentlicht hat. Prüfen Sie den örtlichen Stand. Für ältere Pläne bestehen Übergangsregelungen; ihre Anerkennung ist nicht pauschal vorauszusetzen. WPG, §§ 4–5.
Der Wärmeplan entfaltet nach § 23 Absatz 4 keine rechtliche Außenwirkung. Eine gesonderte Gebietsausweisung nach § 26 ist davon zu unterscheiden: Auch sie verpflichtet nach § 27 nicht unmittelbar zur Nutzung oder Errichtung eines Netzes. Eine kommunale Anschluss- und Benutzungssatzung kann dagegen Pflichten begründen; prüfen Sie Geltungsbereich und Befreiungen. § 27 WPG.
Was seit Juli 2026 gilt
Seit dem 29. Juli 2026 ersetzt das Gebäudemodernisierungsgesetz die frühere pauschale 65-Prozent-Vorgabe. Für Bestandsgebäude nennt § 42 verschiedene Ersatzoptionen, einschließlich Gasheizungen. Freie Auswahl bedeutet jedoch nicht dauerhafte Brennstofffreiheit: Für erfasste, nach dem 29. Juli 2026 eingebaute Anlagen sieht § 43 steigende alternative Brennstoffanteile vor. GModG, §§ 42–43.
Andere Gebäudepflichten bleiben gesondert zu prüfen; dazu unser Leitfaden Sanierungspflicht nach dem Kauf.
03Den Plan praktisch lesen
Suchen Sie auf der kommunalen Website nach Karte, Erläuterungsbericht und Beschlussdatum. Unterscheiden Sie Wärmenetz-, Wasserstoff-, dezentrale Versorgungs- und Prüfgebiete. Eine Gebietseignung ist keine Zusage für Ihr Grundstück. Auch ein Wasserstoffgebiet ersetzt keine technische und vertragliche Anschlussprüfung. Informationen zur Wärmeplanung.
04Fernwärme: Technik, Mietrecht und Förderung
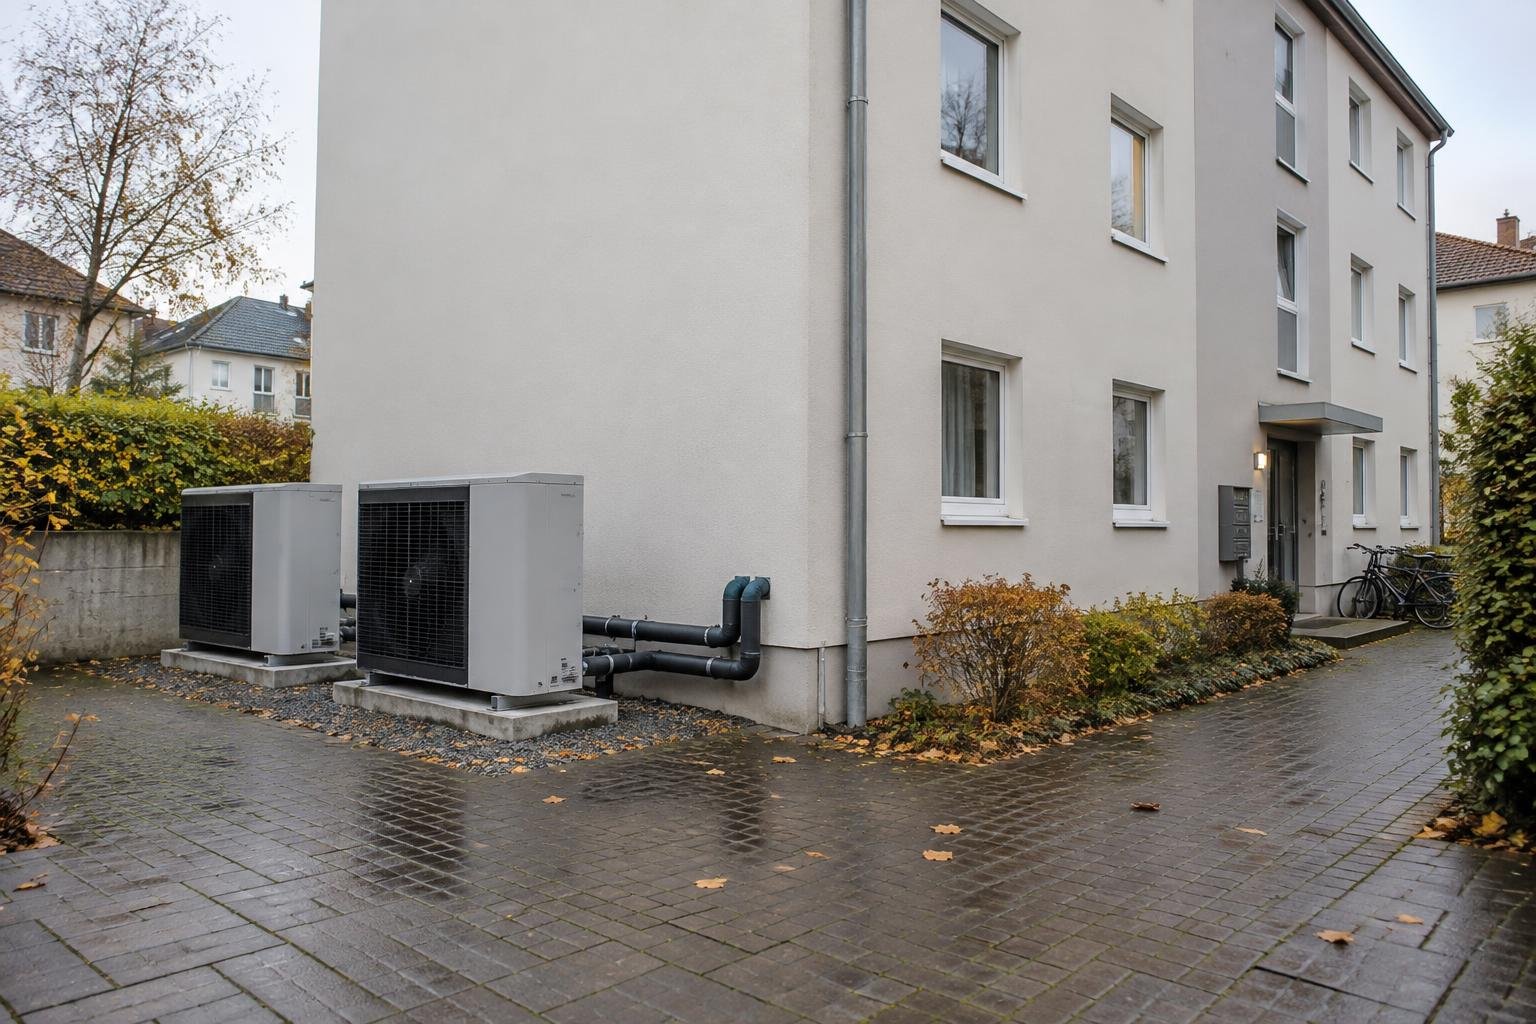
Fernwärme kann den eigenen Kessel durch eine Übergabestation ersetzen. Hausinterne Verteilung und Übergabetechnik bleiben jedoch relevant; Wartungs- und Ausfallrisiken verschwinden nicht vollständig. Kommunale Informationen zur Umstellung.
Wärmelieferung und bestimmte laufende Anlagenkosten können bei entsprechender mietvertraglicher Grundlage Betriebskosten sein. Investition und Reparatur sind davon zu trennen. Die Heizkostenabrechnung muss außerdem die einschlägigen Verteilungsregeln beachten. BetrKV, HeizkostenV.
Trägt der Mieter bereits die Betriebskosten für Wärme oder Warmwasser, regelt § 556c BGB, unter welchen Voraussetzungen ihm nach der Umstellung von Eigenversorgung auf eigenständig gewerbliche Wärmelieferung die Wärmelieferkosten als Betriebskosten auferlegt werden können. Dazu gehören grundsätzlich verbesserte Effizienz und Kostenneutralität nach dem gesetzlichen Vergleich. Bei einem Jahresnutzungsgrad der bestehenden Anlage von mindestens 80 Prozent kann stattdessen eine Verbesserung der Betriebsführung genügen. Die Umstellung ist spätestens drei Monate vorher in Textform anzukündigen. Die WärmeLV konkretisiert Berechnung und Informationsinhalt; eine unverbindliche Tarifschätzung genügt nicht als vollständige Prüfung. § 556c BGB, WärmeLV.
Die KfW fördert förderfähige Wärmenetzanschlüsse im Programm 458 grundsätzlich mit 30 Prozent, auch bei privaten Vermietern. Einkommens- und Klimageschwindigkeitsbonus sind an Selbstnutzung gebunden. Prüfen Sie Kostenobergrenzen, Antragsteller und erforderliche Reihenfolge vor Beauftragung; der Zuschuss ist keine automatische Erstattung. KfW 458/).
05Cashflow: Investition und laufende Kosten
Sämtliche folgenden Zahlen sind Rechenannahmen, keine Angebote oder Prognosen. Angenommen werden zwölf Wohnungen, ein ausdrücklich vereinbarter Kostenanteil von 1/12 sowie vollständig förderfähige Anschlusskosten und ein bewilligter Zuschuss.
| Investition | Gasersatz | Wärmenetz |
|---|---|---|
| Gesamtkosten | 30.000 € | 45.000 € |
| Angenommener Zuschuss | 0 € | 13.500 € |
| Eigentümeranteil nach Zuschuss | 2.500 € | 2.625 € |
Rechnung: 45.000 € × 30 % = 13.500 €; 31.500 € ÷ 12 = 2.625 €. Bis zur Auszahlung können Sie Zwischenfinanzierung benötigen.
Für bestimmte neue fossile Anlagen sieht § 5a ab 2028 hälftige CO₂- und Gasnetzkosten vor, ab 2029 zusätzlich die gesetzlich bestimmten Kosten verpflichtender Brennstoffanteile. Havarieausnahmen können den Beginn verschieben. § 5a CO2KostAufG.
Eine isolierte Sensitivitätsrechnung, nicht die vollständige Heizkostenprognose: Bei angenommenen 140.000 kWh jährlich, 0,2 kg CO₂/kWh, 60 €/t zuzüglich angenommener 19 % Umsatzsteuer und 0,015 €/kWh Brutto-Netzentgelt ergibt sich bei hälftiger Zuordnung:
- CO₂-Kosten: 28 t × 60 € × 1,19 = 1.999,20 €.
- Netzentgelt: 140.000 × 0,015 € = 2.100 €.
- Eigentümeranteil: 4.099,20 € × 50 % ÷ 12 = 170,80 € jährlich.
- Neun unveränderte volle Jahre: 1.537,20 €; einschließlich Gasinvestition: 4.037,20 €.
Nicht enthalten sind Brennstoffpflichten, Reparaturen, Finanzierung und Preisänderungen. Fernwärme darf nicht pauschal mit null CO₂-Kosten angesetzt werden: Versorgung und gesetzlicher Anwendungsbereich sind entscheidend. CO2KostAufG, § 2.
06Steuern separat betrachten
Heizungsersatz kann Erhaltungsaufwand sein, ist aber nicht automatisch sofort abziehbar. Herstellungskosten und anschaffungsnahe Herstellungskosten können Abschreibung erfordern. Besonders nach einem Kauf sind Maßnahmen innerhalb von drei Jahren und die 15-Prozent-Grenze zu prüfen. Zuschüsse müssen steuerlich berücksichtigt werden. § 6 EStG, BMF zur Modernisierung, Zuschussbehandlung.
Nur unter der Annahme vollständiger Sofortabziehbarkeit und einer konstanten Steuerentlastung von 35 Prozent ergeben 2.500 € rechnerisch 875 € Entlastung, 2.625 € dagegen 918,75 €. Das ist keine persönliche Steuerberechnung und finanziert die Rechnung nicht vorab.
07Kaufprüfung, Risiken und Fazit
Ihre Checkliste:
- [ ] Wärmeplan, Gebietsausweisung und Satzungen unterscheiden.
- [ ] Heizungsalter, Wartungszustand und Verbrauchsunterlagen prüfen.
- [ ] Beschlüsse, Rücklage und mögliche Sonderumlage einsehen.
- [ ] Verbindliches Anschlussangebot mit Alternativen vergleichen.
- [ ] Mieterbelastung und eigene Liquiditätsreserve kalkulieren.
Vertiefung: Sanierungsstau erkennen und CO₂-Kosten für Vermieter.
FAQHäufige Fragen
Verpflichtet der Wärmeplan zum Heizungstausch?
Der Wärmeplan allein begründet nach § 23 Absatz 4 WPG keine unmittelbaren Rechte oder Pflichten. Gebäuderecht und mögliche kommunale Anschluss- und Benutzungssatzungen müssen zusätzlich geprüft werden.
Welche Fristen gelten für die kommunale Wärmeplanung?
Für Gemeindegebiete mit mehr als 100.000 Einwohnern gilt der 30. Juni 2026, für Gemeindegebiete mit höchstens 100.000 Einwohnern der 30. Juni 2028. Maßgeblich ist die Einwohnerzahl am 1. Januar 2024.
Garantiert ein Wärmenetzgebiet einen Anschluss?
Nein. Die planerische Zuordnung ersetzt keine Anschlusszusage. Lassen Sie Verfügbarkeit, Termin, technische Bedingungen und Kosten vom Versorger schriftlich bestätigen.
Können Vermieter Förderung für einen Wärmenetzanschluss erhalten?
Private Vermieter können im KfW-Programm 458 grundsätzlich die 30-prozentige Grundförderung für förderfähige Anschlusskosten erhalten. Förderbedingungen, Kostenobergrenzen und Antragsablauf müssen eingehalten werden.
Was gilt beim Wechsel zur Fernwärme im laufenden Mietverhältnis?
§ 556c BGB verlangt für die Kostenübertragung insbesondere Effizienzverbesserung und Kostenneutralität nach dem vorgeschriebenen Vergleich. Die Umstellung ist mindestens drei Monate vorher in Textform anzukündigen.
Ist der Heizungsersatz sofort steuerlich abziehbar?
Nicht automatisch. Erhaltungsaufwand kann unmittelbar abziehbar sein; Herstellungskosten können Abschreibung erfordern. Nach einem Kauf sind insbesondere anschaffungsnahe Herstellungskosten und die steuerliche Behandlung von Zuschüssen zu prüfen.
Quellen
- Wärmeplanungsgesetz
- Gebäudemodernisierungsgesetz
- CO₂-Kostenaufteilung
- Weitere amtliche Rechts-, Förder- und Steuerquellen sind unmittelbar verlinkt.
Stand: 29. Oktober 2026. Allgemeine Information, keine individuelle Rechts-, Steuer- oder Anlageberatung.
Schreibt über Kaufprozess, Notar und Grundbuch und Vermietung.
Kevin verbindet zwölf Jahre Vertriebserfahrung mit neun Jahren Spezialisierung auf Immobilien und mehr als 500 Beratungen. Er schreibt über Objektqualität, Standortrisiken und einen sicheren Weg vom ersten Vergleich bis zum Kauf.
Dieser Ratgeber ersetzt keine Steuer- oder Rechtsberatung. Alle Zahlen sind Beispielrechnungen mit offengelegten Annahmen.