Maisonette-Wohnung: was sie ist und was sie als Kapitalanlage taugt
Eine Maisonette fühlt sich an wie ein kleines Haus in einem Mehrfamilienhaus. Wir erklären, was sie ausmacht, wie Treppe und Schrägen die anrechenbare Wohnfläche beeinflussen und wie die Rechnung für Kapitalanleger aussieht.
 Rula Mama
Investmentberater bei InvestImmo.de
Im Angebot steht „Maisonette, 4 Zimmer, 85 m², über zwei Ebenen“. Auf den Fotos sieht man eine offene Treppe, oben Schlafzimmer unter dem Dach, unten Wohnen mit Balkon. Das wirkt wie ein Haus in der Stadt, ohne Garten, aber auch ohne Rasenmähen.
Viele, die den Begriff zum ersten Mal lesen, fragen sich zuerst, was genau damit gemeint ist. Als Kapitalanleger sollten Sie eine zweite Frage gleich hinterherschieben: Was bezahle ich, und welche Fläche ist als Wohnfläche anrechenbar?
01Was eine Maisonette ist
Das Wort kommt aus dem Französischen und heißt „Häuschen“. Gemeint ist eine Wohnung in einem Mehrfamilienhaus, die sich über mindestens zwei Ebenen erstreckt. Eine eigene Treppe verbindet die Ebenen. Der Zugang kann vom gemeinsamen Treppenhaus erfolgen; die Zahl der Wohnungseingänge definiert die Wohnform nicht.
Drei mögliche Varianten sind:
| Variante | Lage | Mögliche Merkmale |
|---|---|---|
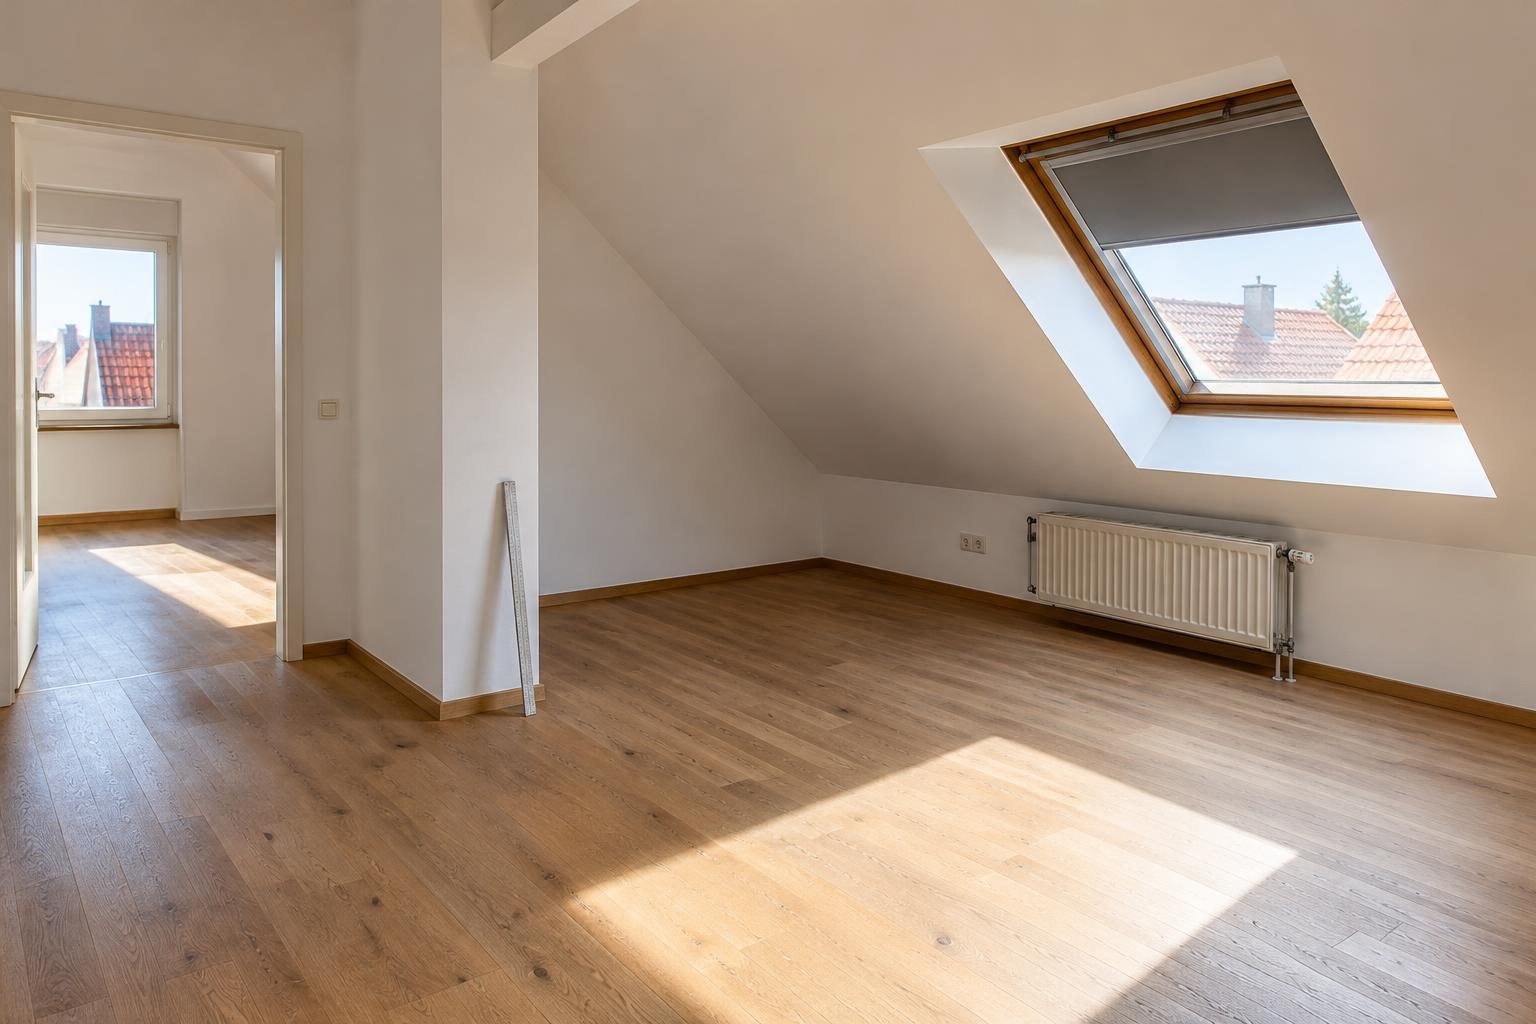
| Dach-Maisonette | oberstes Geschoss plus ausgebauter Spitzboden | Schlafen oben unter Schrägen, je nach Fenstern viel Licht |
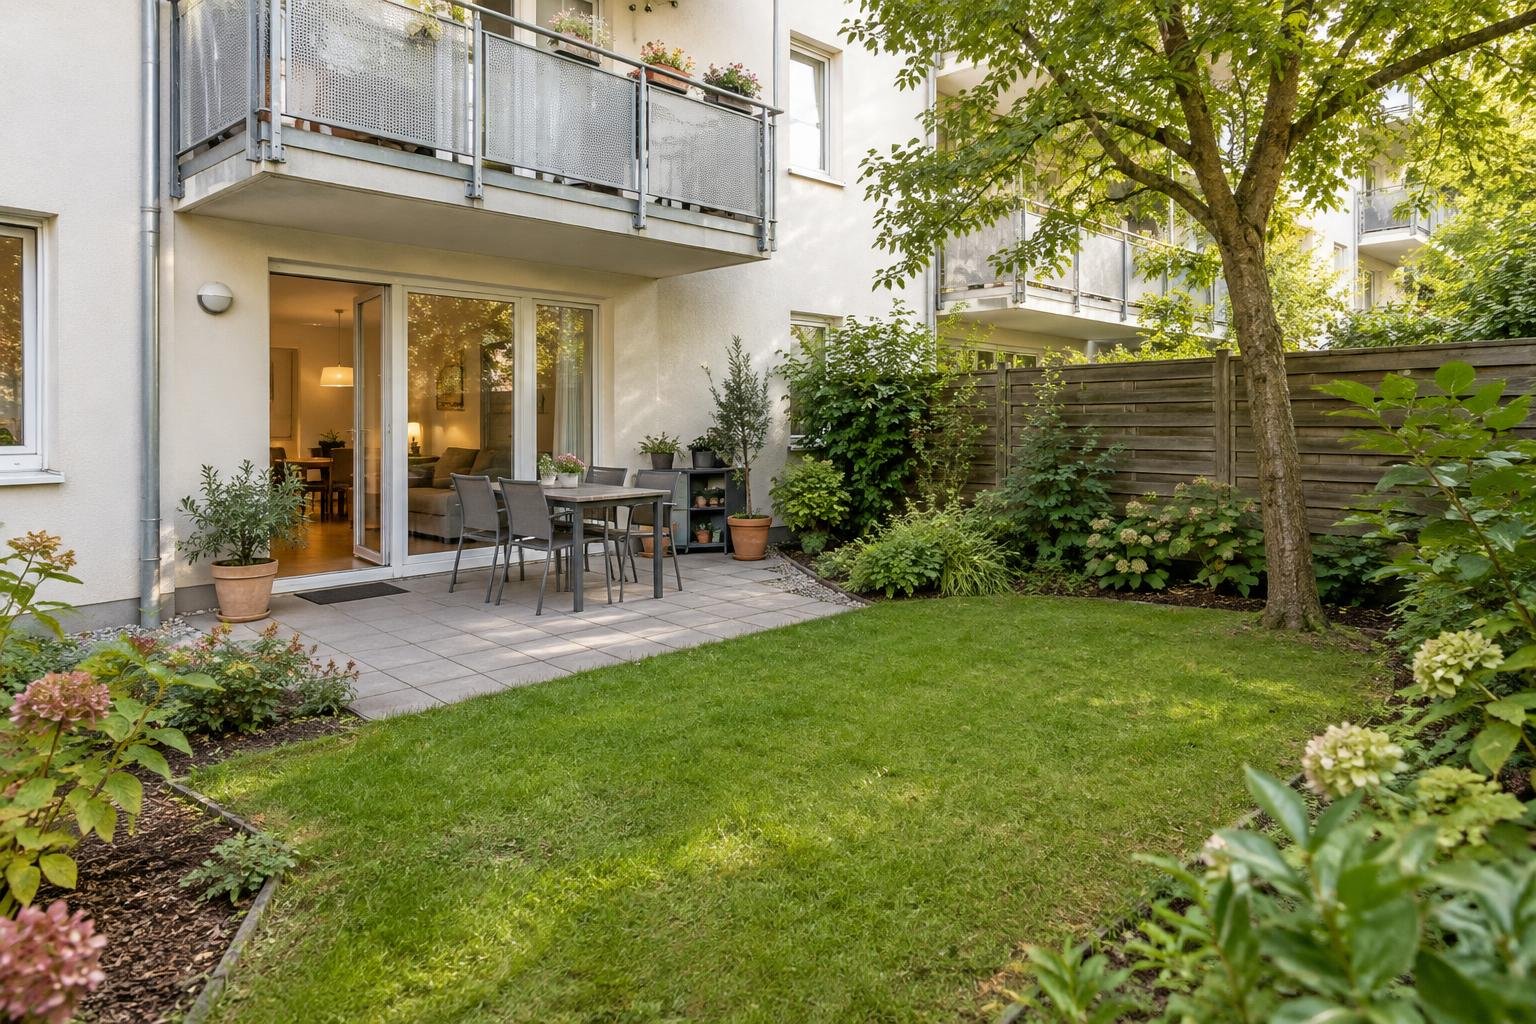
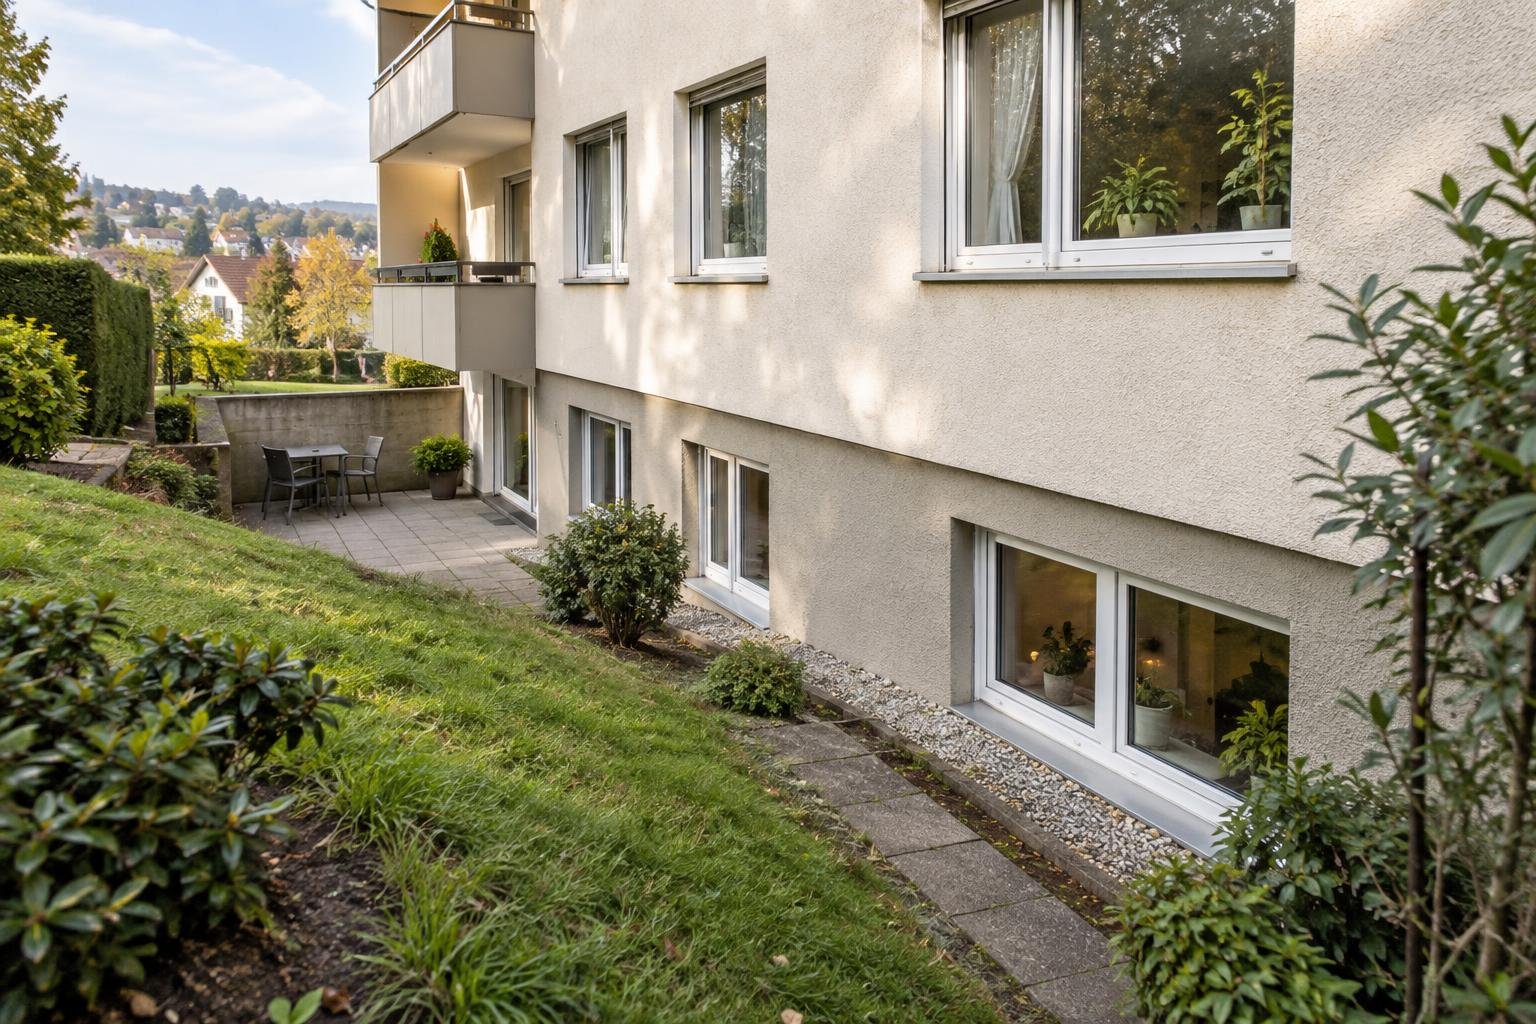
| Garten-Maisonette | Erdgeschoss plus Untergeschoss oder erstes Obergeschoss | Terrasse oder Garten, möglicherweise für Familien geeignet |
| Mittel-Maisonette | zwei mittlere Etagen | beispielsweise in größeren Wohnanlagen |
Abzugrenzen sind zwei Begriffe. Eine Galerie ist eine offene Zwischenebene innerhalb eines hohen Raums, keine volle zweite Etage. Eine Maisonette kann eine solche Galerie enthalten; entscheidend ist die Wohnung über mehrere intern verbundene Ebenen. Ein Loft ist eine große, offene Fläche, oft in einem ehemaligen Gewerbebau, und kann eine Galerie haben, muss es aber nicht. Der Grundriss allein bestimmt nicht die Eigentumsform. Wird die Maisonette als rechtlich selbstständige Eigentumswohnung verkauft, ist sie als Wohnungseigentum mit einem Miteigentumsanteil im Grundbuch eingetragen.
02Vor- und Nachteile einer Maisonette
Für Bewohner und für Vermieter sieht die Liste ähnlich aus. Der Unterschied ist, wer die Nachteile spürt. Als Vermieter können Sie sie bei der Suche nach Mietern spüren.
| Punkt | Vorteil | Nachteil |
|---|---|---|
| Grundriss | Wohnen und Schlafen getrennt, Gefühl eines Hauses | Treppe kostet Platz, längere Wege beim Putzen und Tragen |
| Licht und Ruhe | im Dachgeschoss je nach Ausführung hell, bei oberster Wohnebene kein Nachbar darüber | mögliche Hitze unter dem Dach, wenn Dämmung und Sonnenschutz fehlen |
| Mieterkreis | kann Paare, Familien mit älteren Kindern und Menschen im Homeoffice ansprechen | kann für Menschen mit eingeschränkter Mobilität und Familien mit Kleinkindern schwieriger sein |
| Heizung | getrennte Zonen möglich | warme Luft steigt nach oben, untere Ebene kann kühler wirken |
| Wohnfläche | Galerien und hohe Räume können großzügig wirken | Treppen mit mehr als drei Steigungen zählen nicht, Flächen unter Schrägen je nach Höhe nur teilweise |
Wie stark die Nachteile ins Gewicht fallen, hängt auch an der Lage. Wo Haushalte größere Wohnungen suchen, kann eine Maisonette mit drei bis vier Zimmern eine Alternative zum Reihenhaus sein. Bei geringer Nachfrage oder einem hohen Bedarf an stufenlosem Wohnen kann die Treppe die Vermietung erschweren. Das ist für die konkrete Lage zu prüfen, nicht aus dem Wohnungstyp abzuleiten.
03Wohnfläche: was die Treppe kostet
Nach der Wohnflächenverordnung bleiben Treppen mit mehr als drei Steigungen und ihre Treppenabsätze bei der Grundfläche außer Betracht (§ 3 Abs. 3 Nr. 2 WoFlV). Verbindet die Treppe zwei Etagen, wird diese Grenze in der Regel überschritten. Maßgeblich sind die Steigungen, nicht eine ungenaue Zählung sichtbarer Stufen. Die folgenden Flächenangaben beruhen auf der WoFlV. Bei frei finanzierten Wohnungen ist zusätzlich maßgeblich, welche Berechnungsgrundlage wirksam vereinbart wurde.
Dazu kommen bei Dach-Maisonetten die Schrägen. Flächen mit mindestens 2 m lichter Höhe zählen voll, von 1 m bis unter 2 m zur Hälfte, darunter gar nicht (§ 4 Nr. 1 und 2 WoFlV). Ein Spitzboden mit niedrigem First kann deshalb deutlich weniger Wohnfläche als Grundfläche haben. Voraussetzung bleibt, dass die Räume überhaupt als Wohnfläche berücksichtigt werden dürfen.
| Wert | |
|---|---|
| Grundfläche der Treppe auf der unteren Ebene | 5 m² |
| Angenommener Kaufpreis je m² anrechenbarer Wohnfläche | 3.300 € |
| Vergleichswert für 5 m² zusätzliche anrechenbare Wohnfläche | 16.500 € |
| Angenommene Miete je m² anrechenbarer Wohnfläche | 11,20 € |
| Hypothetische Jahresmiete für diese zusätzliche Wohnfläche | 672 € |
Die 16.500 € sind damit kein Preisaufschlag für den Grundriss. Auch eine nicht als Wohnfläche anrechenbare Treppe gehört zur nutzbaren Ausstattung der vermieteten Wohnung. Prüfen Sie, ob der Verkäufer seinen Quadratmeterpreis auf die Wohnfläche nach WoFlV bezieht oder auf eine Fläche, in der Treppe, Spitzboden und Schrägen vollständig enthalten sind. Eine zu große Bezugsfläche lässt den ausgewiesenen Quadratmeterpreis niedriger erscheinen; daraus folgt aber nicht, dass Sie die Treppe „doppelt“ bezahlen.
04Beispielrechnung: Maisonette als vermietete Wohnung
Beispielrechnung, vereinfacht: Anna und Tobias sind verheiratet und haben zusammen ein angenommenes zu versteuerndes Einkommen von 120.000 € vor dem Ergebnis aus dieser Vermietung. Sie kaufen eine Dach-Maisonette, Baujahr 1995, mit 85 m² Wohnfläche nach WoFlV für 280.000 €. Als Beispielmiete werden 11,20 € je Quadratmeter angesetzt, also 952 € im Monat. Die Miete ist eine Rechenannahme; bei einem konkreten Objekt richten sich die erzielbare und zulässige Miete nach dem örtlichen Markt und den geltenden mietrechtlichen Vorgaben. Die Namen sind ausgedacht, die Zahlen sind ein Rechenbeispiel und keine Prognose.
Sie finanzieren den gesamten Kaufpreis von 280.000 € mit angenommenen 3,8 % Zins und 1,5 % anfänglicher Tilgung. Die angenommenen Kaufnebenkosten von 7 %, also 19.600 €, zahlen sie aus Eigenkapital. Zinssatz, Tilgung und Kaufnebenkosten sind Rechenannahmen, keine Marktangebote. Zur Vereinfachung werden Zinsen und Tilgung für das volle Jahr auf die ursprüngliche Darlehenssumme gerechnet; bei laufender Tilgung verändert sich ihre tatsächliche Aufteilung.
Für die zusätzliche Steuerillustration wird ein konstanter Entlastungssatz von 40 % auf den steuerlichen Vermietungsverlust angenommen. Dieser Satz ist eine reine Rechengröße und wird nicht aus dem Einkommen von 120.000 € oder dem Splittingtarif abgeleitet. Die Verluste werden im Modell vollständig mit anderen steuerpflichtigen Einkünften verrechnet. Die tatsächliche Einkommensteuer richtet sich nach § 32a EStG und den persönlichen Verhältnissen. Solidaritätszuschlag und Kirchensteuer bleiben in der Beispielrechnung unberücksichtigt.
| Normales Jahr | Jahr mit Mieterwechsel | |
|---|---|---|
| Kaltmiete | 11.424 € | 8.568 € |
| Zinsen (3,8 %, vereinfacht) | −10.640 € | −10.640 € |
| Tilgung (1,5 %, vereinfacht) | −4.200 € | −4.200 € |
| Nicht umlagefähige Auszahlungen | −1.200 € | −1.200 € |
| Renovierung bei Auszug | 0 € | −4.000 € |
| Cashflow vor Steuern | −4.616 € | −11.472 € |
| Abschreibung (2 % auf 80 % von Kaufpreis einschließlich 7 % Kaufnebenkosten) | 4.793,60 € | 4.793,60 € |
| Modellhafte Steuerentlastung (40 % des steuerlichen Verlusts) | 2.083,84 € | 4.826,24 € |
| Cashflow nach modellhafter Steuerentlastung | −2.532,16 € | −6.645,76 € |
Im Modell bestehen die 1.200 € ausschließlich aus sofort abzugsfähigen Verwaltungs- und laufenden Erhaltungsaufwendungen; Einzahlungen in die Erhaltungsrücklage sind darin nicht enthalten. Beiträge zur Erhaltungsrücklage der Wohnungseigentümergemeinschaft sind nicht sofort steuerlich abziehbar. Ein Abzug kommt erst in Betracht, wenn die Gemeinschaft die Mittel für steuerlich abzugsfähige Aufwendungen verwendet; auch das gesamte Hausgeld ist nicht pauschal abziehbar. Für die 4.000 € Renovierung unterstellt das Modell ebenfalls einen sofortigen Werbungskostenabzug. In der Praxis können etwa anschaffungsnahe Herstellungskosten eine Aktivierung erfordern. Die Tilgung ist keine steuerlich abzugsfähige Ausgabe.
Unter diesen Annahmen beträgt der steuerliche Verlust 5.209,60 € im normalen Jahr und 12.065,60 € im Jahr mit Mieterwechsel. Daraus ergeben sich bei der pauschalen Steuerannahme von 40 % die Entlastungen von 2.083,84 € beziehungsweise 4.826,24 €. Die steuerliche Einordnung der Kosten und Ihre persönliche Steuerwirkung sollten Sie mit Ihrem Steuerberater besprechen.
Im normalen Jahr zahlen Anna und Tobias vor Steuern gerundet 385 € im Monat zu. Unabhängig davon werden im vereinfachten Modell monatlich 350 € Darlehensschuld getilgt; das ist kein zusätzlicher Zahlungsmittelzufluss. Nach der modellhaften Steuerentlastung beträgt die monatliche Zuzahlung gerundet 211 €. Die Bruttomietrendite beträgt gerundet 4,1 %, gerechnet als 11.424 € Jahreskaltmiete geteilt durch 280.000 € Kaufpreis, ohne Kaufnebenkosten.
Ein Mieterwechsel kann die Rechnung deutlich belasten. Drei Monate ohne Miete und 4.000 € Renovierung sind hier ein Belastungsszenario, keine Aussage zur üblichen Vermietungsdauer oder zu typischen Renovierungskosten einer Maisonette. In diesem Szenario beträgt die Unterdeckung vor Steuern 11.472 € im Jahr, also 6.856 € mehr als im normalen Jahr.
Was könnte dafür sprechen, dass solche Jahre selten sind? Ein passender Grundriss kann einen längeren Verbleib unterstützen, garantiert ihn aber nicht. Fragen Sie beim Kauf einer vermieteten Maisonette nach der bisherigen Mietdauer und dokumentierten Leerstandszeiten. Diese Angaben helfen bei der Einschätzung, ersetzen aber keine Prüfung der aktuellen örtlichen Nachfrage.
Setzen Sie Kaufpreis, Wohnfläche nach WoFlV und Miete ein und spielen Sie einen Mieterwechsel durch.
05Worauf Sie beim Kauf achten
- 01Wohnflächenberechnung anfordern
Ist die Treppe mit mehr als drei Steigungen einschließlich ihrer Absätze herausgerechnet, sind Schrägen nach WoFlV angesetzt? Daraus den Preis je Quadratmeter Wohnfläche bilden.
- 02Obere Ebene prüfen
Ist die Nutzung des Spitzbodens als Aufenthaltsraum baurechtlich zulässig? Gehört die Ebene laut Teilungserklärung und Aufteilungsplan zur angebotenen Einheit, und welche Nutzung ist dort vorgesehen? Baurecht, Eigentumszuordnung und Wohnflächenberechnung sind getrennt zu prüfen. Die Zuordnung zur Wohnung allein macht einen Speicherraum noch nicht zur Wohnfläche.
- 03Dach und Dämmung erfragen
Bei Dach-Maisonetten liegt das Dach direkt über der oberen Ebene. Baujahr der Dacheindeckung und Protokolle der Eigentümerversammlung ansehen.
- 04Treppe ansehen
Steile oder gewendelte Treppen können Mieter abschrecken und Umzüge erschweren. Ein bequemer Aufgang kann ein Vermietungsargument sein.
- 05Mieterkreis der Lage einschätzen
Wer sucht in dieser Gegend Wohnungen mit drei oder vier Zimmern? Das Gespräch mit einer örtlichen Hausverwaltung hilft.
06Für wen eine Maisonette passt
- Sie investieren an einem Standort, an dem Paare und Familien größere Wohnungen suchen.
- Die Treppe ist bequem, die obere Ebene hat volle Raumhöhe in den Hauptbereichen.
- Der Kaufpreis wird anhand der Wohnfläche nach WoFlV verglichen.
- Sie haben einen Puffer für einen Mieterwechsel mit längerem Leerstand.
- In der Lage wird vor allem stufenloses Wohnen gesucht, die Wohnung bietet aber keine entsprechende Erschließung beider Ebenen.
- Die obere Ebene ist ein niedriger Spitzboden, der vollständig als Wohnfläche verkauft wird.
- Ihr Budget verträgt kein Jahr mit drei Monaten ohne Miete.
- Sie wollen die Wohnung im Alter selbst nutzen, benötigen stufenlosen Zugang und haben dafür keine geeignete Lösung.
07Risiken einer Maisonette als Kapitalanlage
Möglicherweise kleinerer Mieterkreis. Treppen können einen Teil der Interessenten ausschließen. Das kann stärker ins Gewicht fallen, wenn mehr alternative Wohnungen verfügbar sind.
Leerstand. Die Suche nach passenden Mietern für eine größere Wohnung mit Treppe kann länger dauern. Ob das vor Ort zutrifft, ist zu prüfen. Planen Sie eine Reserve für mögliche Leerstände ein.
Instandhaltung. Dach, Dachfenster und eine Holztreppe können jeweils Kosten verursachen. Bei einer Eigentumswohnung ist das Dach Gemeinschaftseigentum; Dacharbeiten können aus der Erhaltungsrücklage oder über eine Sonderumlage finanziert werden. Prüfen Sie die konkrete Kostenverteilung. Die Einzahlung in die Rücklage ist nicht sofort steuerlich abziehbar.
Zinsen. Bei angenommenen 4,2 % statt 3,8 % kostet das Darlehen im Beispiel vereinfacht 1.120 € mehr Zinsen im Jahr, gerechnet auf unverändert 280.000 € Darlehenssumme. Auch 4,2 % ist hier nur ein Vergleichswert, keine Marktangabe.
Wiederverkauf. Merkmale, die den Mieterkreis einschränken, können auch den Käuferkreis verkleinern. Lage, Treppenkomfort und Preis können die Verkäuflichkeit beeinflussen; ein Verkauf ist dadurch nicht garantiert.
FAQHäufige Fragen
Was ist eine Maisonette-Wohnung?
Eine Wohnung in einem Mehrfamilienhaus, die sich über mindestens zwei Ebenen erstreckt. Die Ebenen sind durch eine Treppe innerhalb der Wohnung verbunden. Ein einziger Eingang ist kein zwingendes Merkmal.
Was ist der Unterschied zwischen Maisonette und Galerie?
Eine Galerie ist eine offene Zwischenebene in einem hohen Raum. Eine Maisonette bezeichnet eine Wohnung über mehrere intern verbundene Ebenen und kann auch eine Galerie enthalten.
Zählt die Treppe in einer Maisonette zur Wohnfläche?
Treppen mit mehr als drei Steigungen und ihre Treppenabsätze bleiben nach § 3 Abs. 3 Nr. 2 WoFlV außer Betracht. Bei kürzeren Treppen greift dieser Ausschluss nicht.
Was sind die Nachteile einer Maisonette?
Die Treppe kostet Platz und kann für Menschen mit eingeschränkter Mobilität oder Familien mit Kleinkindern unpraktisch sein. Im Dachgeschoss kann es bei unzureichendem Wärmeschutz im Sommer warm werden. Der Kreis möglicher Mieter kann dadurch kleiner sein als bei einer vergleichbaren Wohnung auf einer Ebene.
Ist eine Maisonette eine gute Kapitalanlage?
Sie kann es sein, wenn der Kaufpreis zur korrekt berechneten Wohnfläche passt und vor Ort größere Wohnungen gesucht werden. Prüfen Sie Finanzierung, laufende Kosten und ein Leerstandsszenario bei Mieterwechsel.
Ist eine Maisonette teurer als eine normale Wohnung?
Pauschal nicht. Treppen und niedrige Bereiche unter Schrägen können dazu führen, dass weniger Wohnfläche als Grundfläche anrechenbar ist. Daraus allein folgt kein höherer Marktpreis. Vergleichen Sie den Preis je Quadratmeter korrekt berechneter Wohnfläche bei ähnlicher Lage und Ausstattung.
Wie wird eine Maisonette im Grundbuch eingetragen?
Der Grundriss allein bestimmt die Eigentumsform nicht. Wird die Maisonette als rechtlich selbstständige Eigentumswohnung verkauft, ist sie als Wohnungseigentum mit einem Miteigentumsanteil eingetragen. Welche Räume dazugehören, zeigen Teilungserklärung und Aufteilungsplan.
Weiterlesen
Quellen
- Wohnflächenverordnung, §§ 2 bis 4
- BGH, Urteil vom 24.03.2004, VIII ZR 295/03 (Wohnflächenabweichung über 10 %)
- § 32a EStG (Einkommensteuertarif, Splitting in Abs. 5), § 7 Abs. 4 EStG (Gebäudeabschreibung)
- Beispielrechnungen: eigene Berechnungen mit den jeweils angegebenen Annahmen
Schreibt über Bestandsimmobilien, Kalkulation und Objektprüfung.
Rula ist seit 2021 in der Finanzdienstleistung tätig. Sein Schwerpunkt sind Bestandsimmobilien als Kapitalanlage, nachvollziehbare Kalkulationen und eine ehrliche Einschätzung von Substanz und laufenden Kosten.
Dieser Ratgeber bietet allgemeine Informationen und ersetzt keine Steuer-, Rechts- oder Anlageberatung im Einzelfall. Die Zahlen sind vereinfachte Beispielrechnungen mit den jeweils genannten Annahmen und keine Prognose für ein konkretes Objekt. Besprechen Sie steuerliche und rechtliche Fragen mit Ihrem Steuerberater beziehungsweise Rechtsanwalt.