Dachgeschosswohnung kaufen: Chancen und Risiken
Licht und Aussicht können für eine Dachgeschosswohnung sprechen. Für Anleger zählen aber die tatsächliche Wohnfläche, der Zustand des Dachs und mögliche Sonderumlagen. Das Beispiel zeigt, wie diese Faktoren Preis und Cashflow beeinflussen.
 Rula Mama
Investmentberater bei InvestImmo.de
Ganz oben, kein Nachbar über Ihnen und möglicherweise ein Blick über die Dächer: Dachgeschosswohnungen können bei Besichtigungen durch Licht und Aussicht überzeugen. Ob diese Vorteile tatsächlich vorliegen, hängt vom Gebäude und vom Zuschnitt ab.
Für Kapitalanleger lohnt hier ein zweiter Blick. Unter niedrigen Dachschrägen kann man nicht aufrecht stehen, und das schlägt sich in der Wohnfläche nieder. Zudem kann eine Erneuerung des Dachs erhebliche Kosten verursachen.
01Was als Dachgeschosswohnung gilt
Eine Dachgeschosswohnung liegt im Geschoss unter dem Dach. Bei einem Satteldach sind Schrägen an zwei Seiten möglich; unter einem Flachdach können sie fehlen. Drei Varianten lassen sich unterscheiden.
| Variante | Typisch | Für Vermieter wichtig |
|---|---|---|
| Ursprüngliches Dachgeschoss | beim Bau als Wohnung geplant, häufig Schrägen | Wohnflächenberechnung prüfen |
| Ausgebauter Dachboden | später zur Wohnung umgebaut | Baugenehmigung und Teilungserklärung prüfen |
| Penthouse, Staffelgeschoss | oberstes Geschoss, zurückgesetzt, häufig ohne Schrägen | Kaufpreis und örtliche Nachfrage gesondert prüfen |
Bei einem nachträglich ausgebauten Dachboden gilt dieselbe Vorsicht wie bei jedem Umbau. Ist der Ausbau baurechtlich zulässig, und ist die Einheit in der Teilungserklärung als Wohnung ausgewiesen? Unklarheiten bedeuten nicht automatisch, dass die gesamte Fläche nach WoFlV entfällt. Räume, die den Anforderungen der Landesbauordnung an ihre Nutzung nicht genügen, gehören jedoch nicht zur Wohnfläche (§ 2 Abs. 3 Nr. 2 WoFlV). In Bayern enthält Art. 45 BayBO Anforderungen an Aufenthaltsräume. Welche Vorgaben zur Raumhöhe und welche Ausnahmen für einen konkreten Dachausbau gelten, hängt von den einschlägigen baurechtlichen Regelungen und dem Gebäude ab. Lassen Sie offene Fragen zur zulässigen Wohnnutzung vor dem Kauf von einem Rechtsanwalt klären.
02Dachschräge und Wohnfläche: was nach WoFlV zählt
Die Wohnflächenverordnung rechnet Flächen unter einer Dachschräge nach der lichten Höhe an (§ 4 Nr. 1 und 2 WoFlV). Für die Bewertung sollte die verwendete Berechnungsmethode ausdrücklich feststehen; die WoFlV ist nicht ohne Weiteres für jede frei finanzierte Wohnung zwingend vereinbart.
| Lichte Höhe beziehungsweise Bauteil | Anrechnung |
|---|---|
| 2 m und mehr | voll |
| 1 m bis unter 2 m | zur Hälfte |
| unter 1 m | gar nicht |
| Treppe mit mehr als drei Steigungen und deren Treppenabsätze | gar nicht (§ 3 Abs. 3 WoFlV) |
| Balkon, Dachterrasse | in der Regel ein Viertel, höchstens die Hälfte |
Eine Angabe wie „ca. 72 m² Wohn-/Nutzfläche“ lässt offen, welche Fläche tatsächlich gemeint ist. Im folgenden Beispiel sind 72 m² die Grundfläche; nach WoFlV ergibt sich eine kleinere Wohnfläche.
| Grundfläche | Anrechnung | Wohnfläche | |
|---|---|---|---|
| Raumteile mit mindestens 2 m Höhe | 50 m² | 100 % | 50 m² |
| Raumteile von 1 m bis unter 2 m | 16 m² | 50 % | 8 m² |
| Raumteile unter 1 m | 6 m² | 0 % | 0 m² |
| Summe | 72 m² | 58 m² |
Aus 72 m² werden 58 m², also rund 19 % weniger. Für flächenbezogene Mietvergleiche ist die maßgebliche Wohnfläche entscheidend. Liegt die tatsächliche Wohnfläche mehr als 10 % unter der vertraglich vereinbarten Fläche, kann dies grundsätzlich zur Mietminderung berechtigen; Bezugsgröße ist die vereinbarte Fläche (BGH, Urteil vom 24.03.2004, VIII ZR 295/03). Für eine Mieterhöhung bis zur ortsüblichen Vergleichsmiete ist grundsätzlich die tatsächliche Wohnfläche maßgeblich (BGH, Urteil vom 18.11.2015, VIII ZR 266/14). Welche Folgen sich im konkreten Mietverhältnis ergeben, hängt auch von der Vertragsgestaltung ab. Lassen Sie sich dazu bei Bedarf von einem Rechtsanwalt beraten.
„Miete pro m², Kaufpreis pro m², Rendite unterm Strich?“
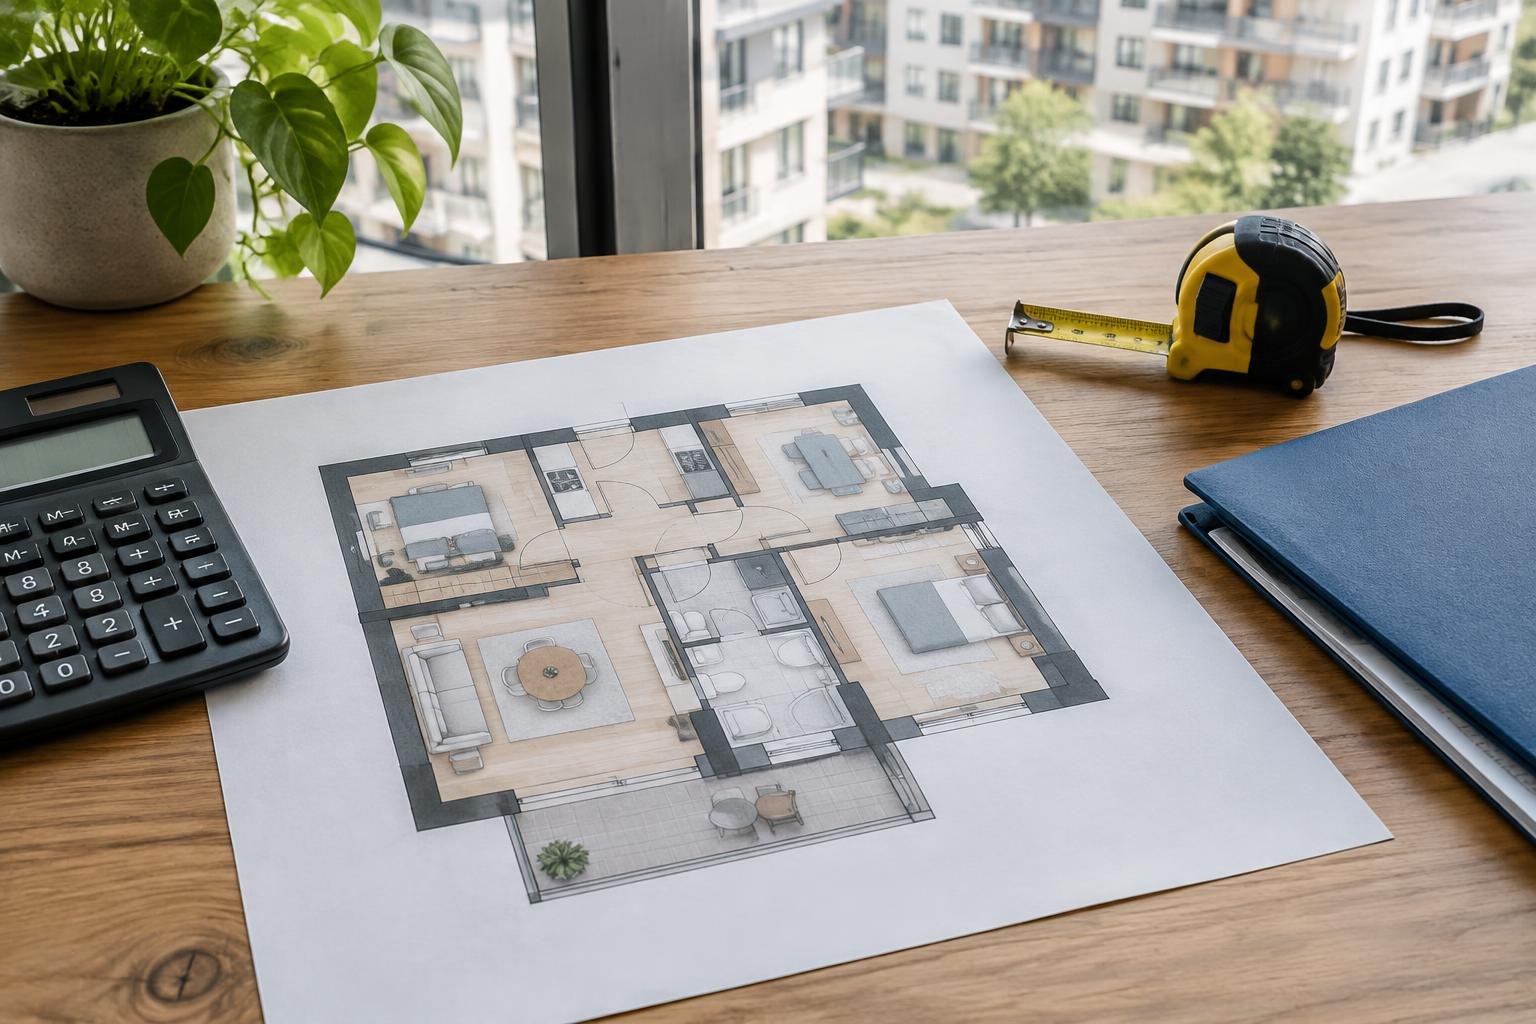
Bei einer Dachgeschosswohnung hängen alle drei Kennzahlen an derselben Frage: Welche Quadratmeter sind gemeint? Rechnen Sie den Kaufpreis für den Vergleich auf eine nachvollziehbar ermittelte Wohnfläche um, nicht ungeprüft auf die Grundfläche. In diesem Beispiel verwenden wir die WoFlV.
03Hitze, Dämmung und das Dach über Ihnen
Wird es oben im Sommer zu warm? Diese Frage betrifft auch Vermieter. Eine Wohnung, die im Juli tagelang über 28 °C erreicht, kann für manche Mietinteressenten weniger attraktiv sein. Die Temperatur ist hier ein Beispiel, keine gesetzliche Grenze.
Das Überhitzungsrisiko hängt unter anderem von Dämmung, Dachfenstergröße und -ausrichtung, außen liegendem Sonnenschutz sowie Lüftungsmöglichkeiten ab. Außen liegender Sonnenschutz kann den Wärmeeintrag wirksamer begrenzen als ein innen liegendes Rollo. Eine allgemeine gesetzliche Temperaturgrenze, ab der automatisch eine Mietminderung zulässig wäre, gibt es nicht. Ob ein Mangel vorliegt, hängt insbesondere vom geschuldeten Zustand sowie Ausmaß und Dauer der Hitze ab. Bei einem konkreten Streit über eine Mietminderung sollten Sie einen Rechtsanwalt hinzuziehen.
Bei einer Dacherneuerung können energetische Anforderungen an geänderte Außenbauteile sowie Pflichten zur Dämmung der obersten Geschossdecke relevant sein. Ob und in welchem Umfang sie gelten, hängt unter anderem vom Gebäude, dem Maßnahmenumfang und möglichen Ausnahmen ab. Das Gebäudeenergiegesetz enthält hierzu Vorgaben für bestehende Gebäude. Welche Anforderungen die geplanten Arbeiten auslösen, sollten Sie mit einem qualifizierten Energieberater oder Fachplaner klären. Die Finanzierung einer erforderlichen Maßnahme kann aus der Rücklage, über eine Sonderumlage oder auf anderem beschlossenen Weg erfolgen.
04Beispielrechnung: 72 m² im Exposé, 58 m² zum Vermieten
Julia ist angestellt, ledig und hat vor Berücksichtigung der Vermietung ein zu versteuerndes Einkommen von 60.000 €. Sie sieht eine Dachgeschosswohnung, Baujahr 1985, für 230.000 €. Das Exposé nennt 72 m², also rund 3.194 € je Quadratmeter Grundfläche. Nach WoFlV hat die Wohnung 58 m². Als reine Rechenannahme wird eine erzielbare Kaltmiete von 11,50 € je Quadratmeter Wohnfläche angesetzt, also 667 € im Monat. Eine ortsübliche Miete ist damit nicht belegt. Julia ist eine fiktive Anlegerin; die Zahlen sind ein Rechenbeispiel und keine Prognose.
Sie finanziert den gesamten Kaufpreis zu angenommenen 3,8 % Zins und 1,5 % anfänglicher Tilgung. Die angenommenen Kaufnebenkosten von 7 % zahlt sie aus Eigenkapital. Diese Werte sind keine aktuellen Marktangebote. Für die vereinfachte Jahresrechnung werden Zins und Tilgung jeweils auf den ursprünglichen Darlehensbetrag angewendet; ein unterjähriger Tilgungsverlauf wird nicht modelliert.
Die jährlich angesetzten 1.020 € nicht umlagefähigen Kosten werden im Modell vollständig als im selben Jahr bezahlte, steuerlich abzugsfähige laufende Ausgaben behandelt. Beiträge zur Erhaltungsrücklage sind darin nicht enthalten. Eine tatsächlich zu zahlende Rücklagenzuführung würde den Cashflow zusätzlich belasten, wäre aber nicht sofort steuerlich abzugsfähig. Eine steuerliche Berücksichtigung kommt erst in Betracht, wenn die Gemeinschaft die Mittel für entsprechend einzuordnende Maßnahmen ausgibt. Weder die Einzahlung in die Rücklage noch das gesamte Hausgeld sind automatisch als Werbungskosten abziehbar.
Für die Steuerwirkung wird eine Entlastung von pauschal 35 % des steuerlichen Vermietungsverlusts angenommen. Das ist eine vereinfachte Rechenannahme, keine persönliche Tarifberechnung für Julia. Unterstellt wird, dass der Verlust im selben Jahr vollständig mit anderen positiven Einkünften verrechnet werden kann. Kirchensteuer und Solidaritätszuschlag bleiben außer Ansatz. Tilgung ist kein steuerlich abzugsfähiger Aufwand; die Abschreibung mindert dagegen das steuerliche Ergebnis, ohne im jeweiligen Jahr einen zusätzlichen Zahlungsabfluss auszulösen. Ihre individuelle Steuerwirkung sollten Sie mit einem Steuerberater berechnen.
| Kauf für 230.000 € | Kauf für 185.250 € | |
|---|---|---|
| Preis je m² Wohnfläche | 3.966 € | 3.194 € |
| Kaltmiete im Jahr | 8.004 € | 8.004 € |
| Zinsen (3,8 %) | −8.740 € | −7.040 € |
| Tilgung (1,5 %) | −3.450 € | −2.779 € |
| Nicht umlagefähige laufende Kosten, ohne Rücklagenzuführung | −1.020 € | −1.020 € |
| Cashflow vor Steuern | −5.206 € | −2.834 € |
| Abschreibung (2 % auf 80 % der Anschaffungskosten einschließlich 7 % Kaufnebenkosten) | 3.938 € | 3.171 € |
| Steuerliches Vermietungsergebnis | −5.694 € | −3.227 € |
| Angenommene Steuerentlastung: 35 % des Vermietungsverlusts | +1.993 € | +1.129 € |
| Cashflow nach angenommener Steuerentlastung | −3.213 € | −1.705 € |
Die rechte Spalte zeigt einen angenommenen niedrigeren Kaufpreis, der ungefähr demselben Quadratmeterpreis wie die Grundflächenangabe im Exposé entspricht. Daraus folgt kein belastbarer Marktwert. Zahlt Julia 230.000 €, legt sie im vereinfachten Modell vor Steuern rund 434 € im Monat drauf. Beim Vergleichspreis wären es rund 236 €. Die Bruttomietrendite auf den Kaufpreis ohne Kaufnebenkosten liegt bei 3,5 % beziehungsweise 4,3 %. Leerstand, zusätzliche Reparaturen und Rücklagenzuführungen sind nicht berücksichtigt.
Ein Jahr mit Sonderumlage
Drei Jahre nach dem Kauf beschließt die Gemeinschaft, das Dach für angenommene 160.000 € zu erneuern. Julias Wohnung hat 130/1.000 Miteigentumsanteile. Bei einer Verteilung nach diesen Anteilen und vollständiger Finanzierung über eine Sonderumlage beträgt ihr Anteil 20.800 €.
Eine mögliche Steuerentlastung beseitigt den Liquiditätsbedarf für die Sonderumlage nicht. Vor Steuern beträgt der Fehlbetrag im Modelljahr 26.006 €. Selbst nach der angenommenen Steuerentlastung verbleiben rund 16.733 € negativer Cashflow. Zudem steht eine steuerliche Entlastung nicht automatisch zum Zahlungstermin der Sonderumlage zur Verfügung.
Werden Instandsetzungs- und Modernisierungsmaßnahmen innerhalb von drei Jahren nach der Anschaffung durchgeführt, ist die Regel zu anschaffungsnahen Herstellungskosten zu beachten. Übersteigen die relevanten Aufwendungen ohne Umsatzsteuer insgesamt 15 % der Gebäude-Anschaffungskosten, kann statt eines sofortigen Abzugs nur eine Berücksichtigung über die Abschreibung möglich sein (§ 6 Abs. 1 Nr. 1a EStG). Maßgeblich sind die genauen Anschaffungs- und Ausführungsdaten, nicht allein das Jahr des Beschlusses.
Unter den Modellannahmen betragen die Gebäude-Anschaffungskosten 230.000 € × 1,07 × 80 % = 196.880 €; 15 % davon sind 29.532 €, also rund 29.500 €. Die Sonderumlage von 20.800 € liegt für sich genommen darunter. Das belegt jedoch keinen sofortigen Abzug: Weitere relevante Maßnahmen sind zusammenzurechnen, die Umsatzsteuerbehandlung ist zu klären und die steuerliche Einordnung der Dacharbeiten gesondert zu beurteilen. Besprechen Sie die konkrete Maßnahme und den Zeitpunkt der steuerlichen Berücksichtigung mit Ihrem Steuerberater.
Setzen Sie die Wohnfläche nach WoFlV ein und vergleichen Sie den Cashflow bei verschiedenen Kaufpreisen. Erfassen Sie Rücklagenzuführungen als Liquiditätsabfluss getrennt von steuerlich abzugsfähigen Ausgaben.
05Vorteile und Nachteile im Überblick
| Punkt | Vorteil | Nachteil |
|---|---|---|
| Lage im Haus | kein Nachbar darüber; je nach Gebäude ruhig und hell | Treppen, wenn kein Aufzug vorhanden ist |
| Fläche | Schrägen können gemütlich wirken | weniger anrechenbare Wohnfläche je Quadratmeter Grundfläche |
| Klima | Wärmeeinträge aus darunterliegenden Räumen sind möglich | Überhitzungsrisiko; bei unzureichender Dämmung auch erhöhte Wärmeverluste im Winter |
| Mieterkreis | kann für Paare und Singles attraktiv sein | ohne Aufzug möglicherweise ungeeignet für Menschen mit eingeschränkter Mobilität oder Kinderwagen |
| Kosten | kein pauschaler Kostenvorteil | Dachsanierung und Dachfensteraustausch können erhebliche Kosten auslösen |
06Für wen eine Dachgeschosswohnung passt
- Der Kaufpreis ist auf eine nachvollziehbar berechnete Wohnfläche bezogen, nicht ungeprüft auf die Grundfläche.
- Zustand und voraussichtlicher Erneuerungsbedarf von Dach und Dämmung sind fachlich eingeschätzt; erforderliche Maßnahmen sind finanziell abgedeckt.
- Es gibt einen Aufzug oder die Erreichbarkeit passt zur örtlichen Nachfrage.
- Sie haben einen Puffer für eine mögliche Sonderumlage.
- Das Exposé nennt nur „Wohn-/Nutzfläche“ und eine Berechnung fehlt.
- In den Protokollen steht eine anstehende Dachsanierung ohne Finanzierung.
- Die Wohnung liegt im vierten Stock ohne Aufzug und passt damit schlecht zu den Bedürfnissen der angesprochenen Mieter.
- Große Dachfenster nach Süden ohne außen liegenden Sonnenschutz erhöhen das Überhitzungsrisiko.
Eine Dacherneuerung innerhalb der letzten 20 Jahre allein ist kein belastbarer Nachweis für einen guten Zustand oder eine ausreichende Dämmung.
07Risiken beim Kauf einer Dachgeschosswohnung
Falsche Flächenangabe. Übernehmen Sie die Fläche aus dem Exposé ungeprüft in den Mietvertrag, kann daraus ein Minderungsrisiko entstehen. Lassen Sie sich die Wohnflächenberechnung zeigen und bei Unklarheiten fachkundig prüfen.
Sonderumlage. Dach, Dachrinnen und Dachfenster können erhebliche Kosten verursachen. Prüfen Sie Beschlüsse, Kostenschlüssel und verfügbare Rücklagen; nicht jede Maßnahme wird gleich verteilt oder vollständig aus der Rücklage bezahlt.
Leerstand. Hitze, fehlender Aufzug und ungünstige Zuschnitte können die Mietersuche erschweren. Rechnen Sie mit einem Leerstandspuffer.
Zinsen. Bei angenommenen 4,2 % statt 3,8 % entstehen auf den ursprünglichen Darlehensbetrag von 230.000 € rechnerisch 920 € zusätzliche Jahreszinsen. Ein tatsächlicher Tilgungsverlauf ist dabei nicht berücksichtigt.
Instandhaltung in der Wohnung. Dachfenster gehören als Bestandteil der Gebäudehülle grundsätzlich zum Gemeinschaftseigentum. Die Zuständigkeit für Instandhaltung und Kostentragung kann abweichend geregelt sein. Prüfen Sie Teilungserklärung, Gemeinschaftsordnung und einschlägige Beschlüsse; eine Kostenregelung macht ein Fenster nicht automatisch zu Sondereigentum. Lassen Sie unklare Zuständigkeiten und Kostenregelungen von einem Rechtsanwalt beurteilen.
FAQHäufige Fragen
Wie wird die Wohnfläche bei Dachschrägen berechnet?
Nach der Wohnflächenverordnung zählen Flächen mit mindestens 2 m lichter Höhe voll, von 1 m bis unter 2 m zur Hälfte und unter 1 m gar nicht (§ 4 WoFlV). Treppen mit mehr als drei Steigungen und deren Treppenabsätze bleiben ebenfalls unberücksichtigt (§ 3 Abs. 3 WoFlV). Prüfen Sie, welche Berechnungsmethode für die Wohnung maßgeblich ist.
Was sind die Nachteile einer Dachgeschosswohnung?
Mögliche Nachteile sind eingeschränkte Nutzbarkeit unter Schrägen, sommerliche Überhitzung, Treppen ohne Aufzug und anstehende Dacharbeiten. Je nach Gebäude und örtlicher Nachfrage können diese Faktoren die Vermietung erschweren.
Wer zahlt die Dachsanierung bei einer Eigentumswohnung?
Das Dach gehört grundsätzlich zum Gemeinschaftseigentum. Kosten werden grundsätzlich nach Miteigentumsanteilen verteilt, sofern keine wirksame abweichende Regelung gilt. Die Finanzierung kann aus der Erhaltungsrücklage, über eine Sonderumlage oder auf anderem beschlossenen Weg erfolgen. Bei unklaren Kostenregelungen sollten Sie einen Rechtsanwalt hinzuziehen.
Ist eine Dachgeschosswohnung eine gute Kapitalanlage?
Das hängt insbesondere vom Kaufpreis je Quadratmeter nachvollziehbar berechneter Wohnfläche, vom Dachzustand, von der Finanzierung und von der örtlichen Mietnachfrage ab. Eine ausreichende Rücklage und geeigneter Sonnenschutz können Risiken begrenzen, garantieren aber keine rentable Vermietung.
Darf der Mieter bei Hitze in der Dachgeschosswohnung die Miete mindern?
Es gibt keine allgemeine gesetzliche Temperaturgrenze, die automatisch eine Mietminderung auslöst. Ob ein Mangel vorliegt, hängt unter anderem vom Gebäude, dem geschuldeten Zustand sowie Ausmaß und Dauer der Hitze ab. Lassen Sie Ihren Einzelfall von einem Rechtsanwalt beurteilen.
Zählt eine Dachterrasse zur Wohnfläche?
Bei einer Berechnung nach der Wohnflächenverordnung zählt eine Dachterrasse in der Regel zu einem Viertel ihrer Grundfläche, höchstens zur Hälfte (§ 4 Nr. 4 WoFlV).
Weiterlesen
Quellen
- Wohnflächenverordnung, §§ 2 bis 4
- Art. 45 BayBO (Aufenthaltsräume)
- § 6 Abs. 1 Nr. 1a EStG (anschaffungsnahe Herstellungskosten), § 7 Abs. 4 EStG (Gebäudeabschreibung), § 32a EStG (Einkommensteuertarif)
- Gebäudeenergiegesetz (GEG) (energetische Anforderungen an Gebäude)
- BGH, Urteile vom 24.03.2004, VIII ZR 295/03, und vom 18.11.2015, VIII ZR 266/14
- Beispielrechnungen: vereinfachte Modellberechnungen mit den jeweils genannten Annahmen; Steuerentlastung pauschal mit 35 % des steuerlichen Vermietungsverlusts angesetzt
Dieser Ratgeber bietet allgemeine Informationen und ersetzt keine Steuer-, Rechts- oder Anlageberatung im Einzelfall. Die Beispielrechnungen beruhen auf Modellannahmen und sind keine Prognose oder Renditezusage. Besprechen Sie Ihre konkrete steuerliche und rechtliche Situation mit einem Steuerberater beziehungsweise Rechtsanwalt.
Schreibt über Bestandsimmobilien, Kalkulation und Objektprüfung.
Rula ist seit 2021 in der Finanzdienstleistung tätig. Sein Schwerpunkt sind Bestandsimmobilien als Kapitalanlage, nachvollziehbare Kalkulationen und eine ehrliche Einschätzung von Substanz und laufenden Kosten.
Dieser Ratgeber ersetzt keine Steuer- oder Rechtsberatung. Alle Zahlen sind Beispielrechnungen mit offengelegten Annahmen.